“직장·교육·봉양 등 불가피한 비거주 1주택자에 경과조치 부재… 정기국회 기재위 병합심사서 '소급적용 배제' 관철할 것”
국민의힘 나경원 의원은 정부가 추진 중인 양도소득세 장기보유특별공제 개편안과 관련해, 직장 이전·자녀 교육·부모 봉양 등 불가피한 사유로 거주 기간을 채우지 못한 장기보유 1세대 1주택자의 세 부담 급증을 막고 기존 보유 기간에 대한 정당한 신뢰를 보호하는 「소득세법 일부개정법률안」을 대표발의할 예정이라고 밝혔다.
정부의 세제개편안은 2027년까지 유예기간을 거쳐 2028년부터 공제한도(개인별·물건별 각 20억 원) 신설 및 공제율 조정을 거친 뒤, 2029년부터 보유기간 공제를 전면 폐지하고 거주기간에만 최대 80% 공제(공제한도 각 10억 원)를 적용하는 단계적 시행안을 담고 있다.
그러나 이 과정에서 현행 제도를 믿고 장기 보유해 온 국민들 중 근무지 이전, 자녀 교육, 부모 봉양, 해외 파견 등 불가피한 사유로 실거주 기간이 짧았던 1주택자들에 대한 별도의 '기간 안분'이나 '경과조치'가 빠져 있어 법적 안정성과 신뢰보호 원칙을 정면으로 위배한다는 지적이 제기되어 왔다.
나 의원이 추진하는 개정안은 정당한 신뢰보호와 시장 충격 완화를 위한 실효적 입법 기술을 부칙 및 조문으로 명확히 설계했다.
개정안의 주요 내용은 ▲개정법 시행일 이전 보유 기간에 대해서는 종전 공제율(보유 연 4%+거주 연 4%)을 인정하고 시행일 이후 기간에 한해 개정 규정을 적용하는 '기간 안분(의제취득일) 방식', ▲공제한도(10억/20억 원) 역시 시행일 이후 발생한 양도차익 부분에 한하여 부과하는 '한도 안분', ▲시행일로부터 2~3년 내 양도하는 기존 1세대 1주택에 대해 종전 규정을 적용해 시장 매물 유도를 도모하는 '유예기간 양도 특례', ▲만 65세 이상, 10년 이상 장기 보유한 1세대 1주택자에 대한 '공제한도 적용 배제 특례'등 4대 핵심 경과조치다.
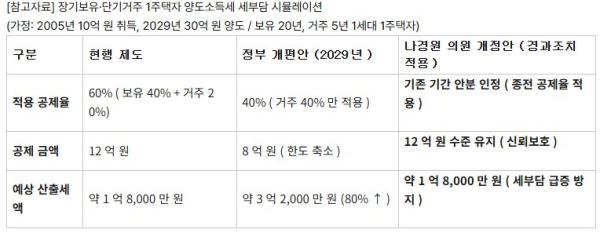
실제 의원실 시뮬레이션 결과에 따르면, 2005년 10억 원에 취득해 20년 보유·5년 거주한 1세대 1주택자가 2029년 30억 원에 매각할 경우(양도차익 20억 원), 현행 제도하에서는 장기보유특별공제 60%(12억 원)를 받아 양도소득세가 약 1억 8,000만 원 수준이다.
그러나 정부안이 경과조치 없이 그대로 적용되면 공제율이 거주기간 40%(8억 원)로 감소하고 한도 제한까지 적용되어 세부담이 약 3억 2,000만 원으로 80% 이상 급증하는 것으로 나타났다.
나 의원의 개정안(기간 안분 적용)이 통과되면 기존 보유 기간의 신뢰가 인정되어 유예 기간 내 세 부담 급증을 차단할 수 있게 된다.
나 의원은 오는 11월~12월 예산부수법안 심사 처리 타임라인에 맞춰 해당 경과조치 조항을 반드시 처리해야한다고 강조했다.
나경원 의원은 "실거주하고 싶어도 직장 발령, 자녀 교육, 부모 봉양 등 어쩔 수 없는 사정으로 거주 기간을 다 채우지 못한 선량한 장기보유 1주택자들까지 징벌적 세금의 피해자로 몰아넣어서는 안 된다"며 "국가의 제도를 믿고 장기 보유해 온 국민의 정당한 신뢰를 보호하기 위해, 정기국회 세법 심사 과정에서 합리적인 기간 안분과 경과조치가 반드시 반영되도록 반드시 국회에서 법안 을 처리해야 한다"고 강조했다.